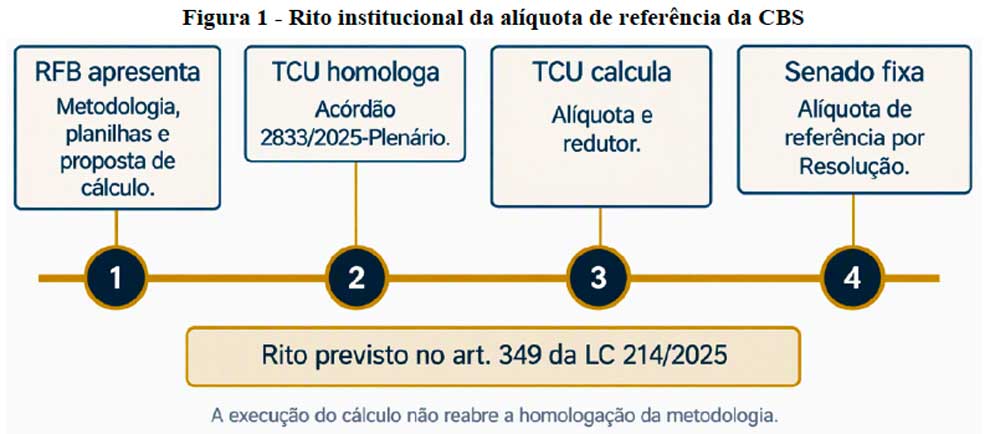
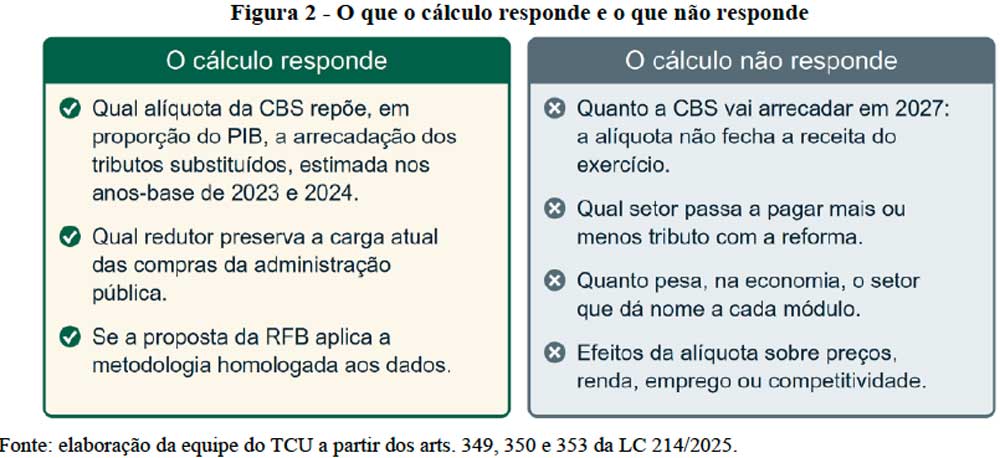
Uma roupa pode ficar mais cara por causa da Reforma Tributária? Ainda não há como saber. O TCU (Tribunal de Contas da União) calculou em 11,3% a alíquota de referência da CBS para 2027, mas esse percentual não significa que uma peça ficará 11,3% mais cara. O Senado recebeu o cálculo em 10 de novembro e tem até 15 de dezembro para definir a alíquota de referência. O preço final dependerá também dos custos de cada empresa, dos impostos que ela poderá descontar e da concorrência no mercado.
A CBS é o novo tributo federal que substituirá PIS e Cofins a partir de 2027. Nos dois primeiros anos, a lei prevê que a alíquota fique 0,1 ponto percentual abaixo da referência. Já o IBS substituirá aos poucos o ICMS, dos estados, e o ISS, dos municípios, a partir de 2029. A taxa de 11,3% é, portanto, um parâmetro para a CBS, não uma previsão de aumento na etiqueta de uma roupa.
Para entender por que cada negócio pode sentir um efeito diferente, pense em uma confecção que compra tecido. No novo sistema, o imposto pago nessa compra poderá ser descontado do imposto devido quando a empresa vender a roupa, desde que a operação se encaixe nas regras. Esse desconto é chamado de crédito. O sistema busca evitar que o imposto se acumule a cada etapa, mas o valor que uma empresa poderá descontar dependerá do que compra e de quem são seus fornecedores.
Aumento automático
O advogado tributarista Felipe Azevedo Maia, da AZM Advogados Associados, alerta que comparar os 11,3% da CBS com os atuais 9,25% de PIS/Cofins não mostra, sozinho, se uma empresa pagará mais ou menos. A CBS será calculada de outra forma e terá regras diferentes para descontar impostos pagos nas compras. Roupas, calçados e acessórios não estão entre os produtos com imposto reduzido e, em geral, seguem a regra comum. “O impacto para cada empresa depende muito mais de quanto crédito ela consegue recuperar na cadeia do que da alíquota nominal”, afirma Maia. Uma empresa que compra de fornecedores que geram créditos pode ter um resultado diferente de outra que contrata muitos serviços ou compra de pequenos negócios sujeitos a regras distintas. Mesmo no Simples, uma confecção que vende para grandes redes pode optar por recolher CBS e IBS pelas regras gerais. Assim, o varejista poderá descontar o imposto pago naquela compra.
Empresa para empresa
Fernando Valente Pimentel, diretor-superintendente da Abit (Associação Brasileira da Indústria Têxtil e de Confecção), vê uma vantagem no novo crédito: empresas poderão descontar impostos de mais compras usadas na operação e também poderão recuperar o imposto pago em investimentos em máquinas e equipamentos. Mas ele aponta uma dúvida para a indústria têxtil: o preço do algodão comprado de cooperativas pode subir, porque elas passarão a recolher CBS.
Sobre o efeito imediato da alíquota nos preços, Pimentel avalia: “Eu acho que não vai mudar praticamente nada”. Ele ressalva que a reforma não reduz a cobrança total. “Nós não estamos reduzindo a carga, nós estamos mantendo uma carga que já é elevada.” A Abit pede que 2027 seja um ano de testes e que a cobrança efetiva comece em 2028, para dar mais tempo às empresas.
No varejo, Edmundo Lima, diretor-executivo da Abvtex (Associação Brasileira do Varejo Têxtil), diz que os 11,3% ficam cerca de 25% acima dos 9% que o setor esperava. A entidade não tem dados para estimar o repasse de cada empresa aos preços. “Não é possível afirmar que a reforma provocará, de forma automática, redução ou aumento dos preços das peças”, afirma. A Abvtex defende que a reforma simplifique o sistema e melhore a concorrência “sem aumento de carga tributária”. Para Lima, as empresas ainda precisam ajustar sistemas, cadastros de produtos, notas fiscais e contratos, além de preparar as equipes.
Marcelo Prado, diretor e consultor do Iemi – Inteligência de Mercado, explica que a conta pode pesar de formas diferentes. Grandes empresas que fazem várias etapas da produção internamente podem ter mais impostos a descontar. Já confecções que terceirizam costura e facção podem ter menos créditos para abater. Prado alerta que a mudança “prejudica mais as confecções intensivas em mão de obra, que utilizam muito os serviços de facção e costura terceirizada”. O Iemi prevê uma leve queda nas peças de roupa vendidas em 2026 e estabilidade em 2027, com risco de nova retração. “Ainda é cedo para prever como esses movimentos se darão após a aplicação da nova tarifa”, afirma.
Juros e consumo
Depois da eleição, as entidades do setor pedem que o próximo governo dê previsibilidade às empresas. Pimentel aponta juros menores, investimento em estradas, portos e outras obras, além da redução dos custos para produzir no Brasil. Para ele, “o fundamental […] para a economia brasileira recuperar alguma competitividade é termos taxas de juros civilizadas como outros países do mundo”.
Prado, do Iemi, avalia que a continuidade da política econômica anunciada pelo presidente reeleito pode manter os juros altos. “Nossa preocupação é com a manutenção de um cenário de expansão de gastos, elevação de impostos e crescimento da dívida pública, associado a uma forte probabilidade de juros mais altos”, diz. Essa é a avaliação do consultor; para o setor da moda, juros e renda importam porque influenciam tanto o custo de investir quanto o dinheiro disponível para as famílias comprarem roupas.
Ainda não dá para saber se as roupas vão ficar mais caras. O preço dependerá de quanto cada empresa conseguirá descontar dos impostos pagos nas compras e de quanto dos custos será repassado ao consumidor. Renda e concorrência também pesam nessa conta. Por isso, o efeito pode variar de uma empresa para outra.